很多人在了解养老保险的时候,都会有一个疑惑:一部分早年的企业、机关职工,没有实际缴纳社保,工龄却可以认定为视同缴费年限,计入养老金核算。本文基于截至2026年10月的人社部门公开口径梳理,那老一辈农民当年上交公粮,能不能也算作视同缴费呢?想要弄明白这个问题,核心是分清两套不一样的制度和资金渠道。
首先说清楚什么是视同缴费。
视同缴费,是我国城镇职工养老保险制度改革时设置的过渡性政策。在上世纪90年代前后,各地分批建立职工养老保险个人账户,改革时间各省并不统一。改革之前,机关、国企、集体企业职工实行的是单位退休保障制度,退休待遇由单位统筹安排。改革之后,为了平稳衔接,国家认可这些正式在册职工的连续工龄,在有档案佐证的前提下,把这段工龄算作视同缴费年限。它的适用对象、认定标准、档案要求,在人社文件里都有明确限定,本身就是职工养老体系内部的过渡安排。
郑州炒股配资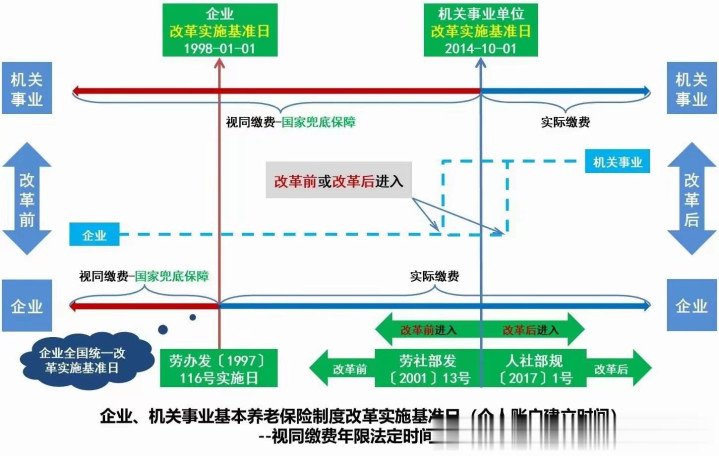
而农民上交的公粮,本质上属于农业税。公粮收缴之后纳入国家财政统筹大盘,用于工业化建设、基础设施建设、教育、国防等全社会公共投入,是特定历史阶段农业支持工业、农村支援城市的一种方式。这笔资金并没有划入职工养老保险专项基金,和养老保险缴费不属于同一个资金池子。
简单来讲:视同缴费对应的是养老保险体系内部的年限认定;交公粮履行的是农业纳税义务,二者法律属性、资金去向、保障体系完全不一样,现行政策下不能直接折算成养老保险缴费年限。
这里很重要的一点:制度上不能折算,不等于否定老一辈农民的历史贡献。过去数十年,农民上交公粮为国家发展打下了基础,这份贡献客观存在、值得尊重。
针对农村老年群体,国家建立了城乡居民基本养老保险制度,发放基础养老金,并且多年来持续提高基础养老金标准。它是独立于职工养老之外,面向农村居民、城乡无职工养老待遇人群的普惠型保障。职工养老、居民养老,是两套相互独立、规则不同的养老保险体系,参保渠道、缴费方式、待遇计算规则本身就不一样。
很多矛盾的来源,是大家习惯用一套标准去对比两套完全独立的养老制度。职工养老保险遵循多缴多得、长缴多得;城乡居民养老同样遵循这个原则,但缴费档次、缴费周期和职工社保差距很大,待遇自然会有差别,并不是刻意厚此薄彼。
养老金制度的设计,不存在谁亏欠谁的说法,也不是平均主义的大锅饭。不管是职工养老还是居民养老,都是按照既定的参保缴费规则核算待遇。政策的调整,需要结合基金可持续性、财政承受能力、社会发展阶段综合统筹。

 广州杠杆炒股
口碑杠杆配资网提示:本文来自互联网,不代表本网站观点。